
Sogese prevede un graduale riequilibrio del mercato, con tariffe in calo ma ancora sopra i livelli pre-crisi

Sogese prevede un graduale riequilibrio del mercato, con tariffe in calo ma ancora sopra i livelli pre-crisi
LIVORNO – Il mercato mondiale dei container sta entrando in una fase sempre più differenziata per singola rotta, con domanda, noli e capacità che evolvono in modo diverso tra Asia-Europa e traffici transpacifici. È quanto emerge dall’aggiornamento di settembre dell’Europe Container Market Update di Sogese, secondo cui la congestione nei porti asiatici sta accelerando il parziale ritorno dei vettori verso il Canale di Suez.
I noli sulla direttrice Asia-Europa hanno iniziato a ridimensionarsi rispetto ai picchi raggiunti a metà anno. Secondo il World Container Index di Drewry, al 3 settembre la tariffa Shanghai-Genova era pari a 4.368 dollari per un container da 40 piedi, in calo del 10% in una settimana, mentre Shanghai-Rotterdam si attestava a 4.092 dollari, con una flessione del 5%. Anche la programmazione dei vettori mostra segnali di cambiamento: i blank sailing sulla rotta Asia-Europa dovrebbero scendere da quattro a uno nella prossima settimana, indicando un progressivo ritorno di capacità.
Secondo Andrea Monti, CEO di Sogese, il mercato non può più essere letto come un sistema omogeneo. I vettori stanno infatti modificando singoli servizi, rotazioni e impiego delle navi sulla base dell’andamento delle diverse rotte, invece di intervenire in maniera uniforme sulle proprie reti globali.
“Il mercato dei container si sta frammentando sempre più per rotta commerciale”, osserva Monti. La maggiore solidità dei traffici transpacifici, contrapposta all’indebolimento della direttrice Asia-Europa, sta spingendo gli operatori a spostare la capacità dove i livelli di domanda e di nolo risultano più favorevoli. A complicare ulteriormente il quadro è il progressivo ritorno di alcune linee attraverso Suez. Una rotta più breve rispetto alla circumnavigazione dell’Africa attraverso il Capo di Buona Speranza può infatti tradursi in maggiore capacità effettivamente disponibile, anche senza l’immissione di nuove navi.
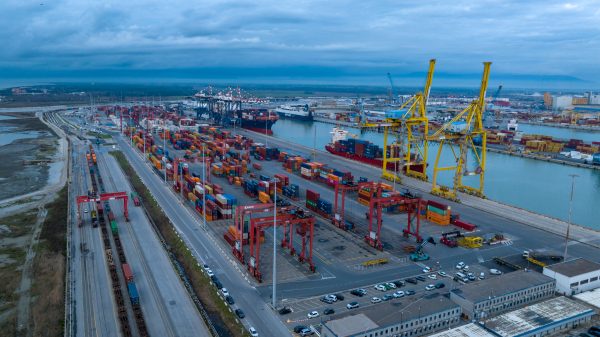
Il fattore che sta maggiormente condizionando le scelte dei vettori è oggi la congestione nei porti asiatici. Secondo Linerlytica, circa 4,3 milioni di TEU risultano coinvolti nei colli di bottiglia portuali, un livello superiore ai 4 milioni raggiunti durante il picco della pandemia. Nel frattempo, le deviazioni attorno al Capo di Buona Speranza stanno assorbendo tra il 5% e il 7% della capacità container mondiale. MSC, Maersk e Hapag-Lloyd hanno già annunciato un ritorno parziale alle rotte via Suez.
Per Sogese, il rapporto tra rischio e costo delle deviazioni sta cambiando: l’impatto operativo ed economico dei percorsi più lunghi sta diventando progressivamente più rilevante, favorendo un rientro selettivo nel Mediterraneo orientale.
Il quadro internazionale si riflette anche sui porti italiani. Nel sistema della Liguria occidentale, comprendente Genova, Savona e Vado Ligure, i container movimentati nel primo semestre 2026 sono diminuiti del 2,7%, attestandosi intorno a 1,45 milioni di TEU. A fronte di una crescita dell’1,6% del traffico gateway, il transhipment ha registrato una contrazione del 21,3%.
I dati Fedespedi relativi al primo trimestre mostrano inoltre una riduzione nazionale del 4,6%, con flessioni particolarmente significative a Trieste e Savona e un calo del 4,9% a Genova. Un andamento che, secondo Monti, evidenzia la differenza tra la tenuta dei traffici destinati direttamente al mercato italiano e la crescente competizione internazionale sul transhipment mediterraneo.
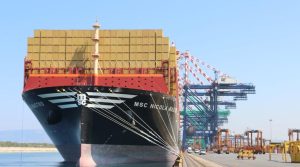
Resta positivo il bilancio di Gioia Tauro, che nel 2025 ha raggiunto il record di 4,5 milioni di TEU, con una crescita del 14% sull’anno precedente. Il principale hub italiano di transhipment rimane però distante dai grandi concorrenti mediterranei. Nello stesso anno Tanger Med ha movimentato 11,1 milioni di TEU, con un incremento dell’8,4%. Un divario che, secondo Sogese, non riguarda soltanto le performance di una singola stagione, ma riflette la diversa scala degli investimenti e delle strategie di sviluppo dei grandi hub mediterranei.
Per i prossimi mesi Sogese prevede un progressivo ritorno dei servizi su Suez, favorito dalla necessità di recuperare capacità e contenere gli effetti della congestione. L’aumento della capacità effettiva sulla rotta Asia-Europa potrebbe però essere più rapido della capacità del mercato di assorbirla. Lo scenario di base non indica comunque una brusca correzione dei noli. Le tariffe sono attese in graduale calo, ma dovrebbero rimanere superiori ai livelli precedenti alle crisi che hanno interessato le principali rotte marittime.
Per i caricatori europei potrebbe quindi migliorare la disponibilità di spazio, ma l’incertezza sulle rotazioni, sui servizi e sull’effettivo impiego della capacità resterà elevata. La logistica container sembra dunque avviarsi verso un nuovo equilibrio, nel quale sarà sempre meno determinante la capacità globale della flotta e sempre più importante capire dove quella capacità viene concretamente impiegata.




Resta aggiornato su tutte le notizie dal mondo del trasporto e della logistica