

Cosulich chiude il 2025 con EBITDA a 58,6 milioni e utile a 20 milioni. Crescono investimenti e debito netto

Cosulich chiude il 2025 con EBITDA a 58,6 milioni e utile a 20 milioni. Crescono investimenti e debito netto

GENOVA – Meno fatturato, quasi la stessa redditività e un indebitamento che cresce per accompagnare una nuova stagione di investimenti. Il bilancio 2025 di Fratelli Cosulich Group racconta soprattutto questo: in uno degli anni più complessi per shipping, energia e logistica, il gruppo genovese ha visto il valore della produzione scendere del 12%, da 2,143 a 1,897 miliardi di euro, ma ha chiuso l’esercizio con un risultato netto consolidato di 20,03 milioni, appena il 3% sotto i 20,65 milioni del 2024. L’EBITDA si è attestato a 58,6 milioni, sostanzialmente sui livelli dell’anno precedente e vicino ai massimi storici del Gruppo.
È probabilmente questa la fotografia finanziaria più significativa dell’Annual Report 2025: il ridimensionamento dei ricavi nominali non si è trasferito in misura proporzionale sui margini. Il turnover consolidato è passato da 2,128 miliardi a 1,877 miliardi, mentre il calo dei ricavi viene ricondotto dal Gruppo anche alla forte esposizione delle attività Marine Energy e bunker trading alle oscillazioni dei prezzi dei combustibili, alla volatilità dei mercati e al cambio euro-dollaro.
Il margine operativo si è ridotto dell’8%, da 34,16 a 31,39 milioni, mentre il saldo della gestione finanziaria, negativo per 6,69 milioni, è migliorato rispetto agli 8,36 milioni di rosso del 2024. Il risultato finale è così rimasto sostanzialmente stabile. Il ROE è salito dal 7,7 al 7,8%, il ROI è passato dal 5,3 al 5,2%, mentre il ROS è migliorato dall’1 all’1,1%.
Una dinamica che il CFO Stefano Abate sintetizza con una frase che contiene, in fondo, l’intera lettura industriale del bilancio: “Un fatturato più basso può convivere con margini stabili. Un anno difficile può preparare la redditività futura.”
La seconda parte della fotografia riguarda lo stato patrimoniale. Gli asset consolidati ammontano a 809,6 milioni di euro, rispetto agli 866,3 milioni dell’anno precedente, mentre il patrimonio netto si attesta a 256,2 milioni, in flessione del 4% dai 267,7 milioni del 2024. Il rapporto di copertura sale comunque dal 31 al 32%.
Più significativa è l’evoluzione della posizione finanziaria. Il debito finanziario netto raggiunge 167,3 milioni, contro 128,1 milioni nel 2024, con un incremento del 36%. Le passività finanziarie a breve sono pari a 162,3 milioni e quelle a medio-lungo termine a 158,5 milioni. Il report evidenzia parallelamente disponibilità finanziarie per 152,3 milioni nella riclassificazione della posizione finanziaria; nella lettera del CFO le attività liquide di bilancio vengono indicate in 120 milioni.
È il punto sul quale la lettura di Abate diventa più finanziaria. L’aumento dell’indebitamento, sostiene il CFO, deve essere valutato insieme alla qualità degli asset, alla liquidità e soprattutto alla natura industriale degli investimenti effettuati. In altre parole, più leva, ma utilizzata per finanziare navi, infrastrutture e piattaforme operative dalle quali il Gruppo si attende ritorni negli esercizi successivi.
Un altro segnale arriva dal capitale circolante: i crediti commerciali sono scesi del 24%, da 298,5 a 228,1 milioni, mentre il capitale circolante netto è aumentato da 30,9 a 49,7 milioni. Il Gruppo attribuisce la contrazione dei crediti a una maggiore disciplina sul credito e sulla conversione in cassa.
Dietro i numeri c’è quindi un 2025 che appare più di consolidamento e riposizionamento che di espansione quantitativa.
“Il Gruppo Cosulich non è immobile, ma rimane saldamente capace di resistere ai cambiamenti”, osserva il Chairman Augusto Cosulich, indicando nella diversificazione una delle ragioni della tenuta dei risultati.
E la diversificazione emerge con particolare chiarezza guardando alle singole attività.
Marine Energy ha generato 16,8 milioni di EBITDA e 7,1 milioni di risultato netto, superando secondo il report le attese nonostante un mercato più competitivo e prezzi inferiori. Nel corso dell’anno il business ha rafforzato la propria presenza asiatica, aperto un desk dedicato al Giappone e completato a Singapore il primo bunkeraggio B100 tramite la Marta Cosulich.
Altrettanto rilevante il contributo della Logistics, con 16,8 milioni di EBITDA e 10,4 milioni di utile netto. Qui la strategia passa dall’integrazione tra freight forwarding, trasporto stradale e intermodale, magazzini e depot, ma anche dalla crescita dimensionale: Trasgo sta sviluppando a Novara un nuovo hub da 100.000 metri quadrati, destinato a diventare il più grande magazzino della propria rete.
Il segmento più interessante in prospettiva resta però lo Shipowning. Nel 2025 ha prodotto 19,3 milioni di EBITDA ma soltanto 700 mila euro di risultato netto, risentendo di eventi straordinari nella flotta dry bulk: una collisione, l’interruzione anticipata di contratti bareboat e un caso di avaria comune a fine esercizio hanno generato costi aggiuntivi e determinato un risultato negativo nella componente dry bulk, compensato dalle altre attività del perimetro.
È anche qui, tuttavia, che Cosulich sta costruendo una parte rilevante della crescita futura. La cessazione di precedenti strutture bareboat ha riportato quattro navi nella piena proprietà e disponibilità del Gruppo. La strategia dichiarata è ora quella di ampliare progressivamente la flotta, indicativamente di una o due unità l’anno quando prezzi degli asset, leva finanziaria e condizioni di charter saranno coerenti con i parametri fissati dal board.
Sul versante energetico, dicembre ha segnato la consegna della Maya Cosulich, definita dal Gruppo la prima IMO II chemical bunker tanker al mondo alimentata a metanolo. L’unità dispone di propulsione diesel-elettrica, batterie, mass flow meter e sistemi integrati per la gestione del metanolo ed è stata progettata per operare secondo gli standard di bunkering di Singapore.
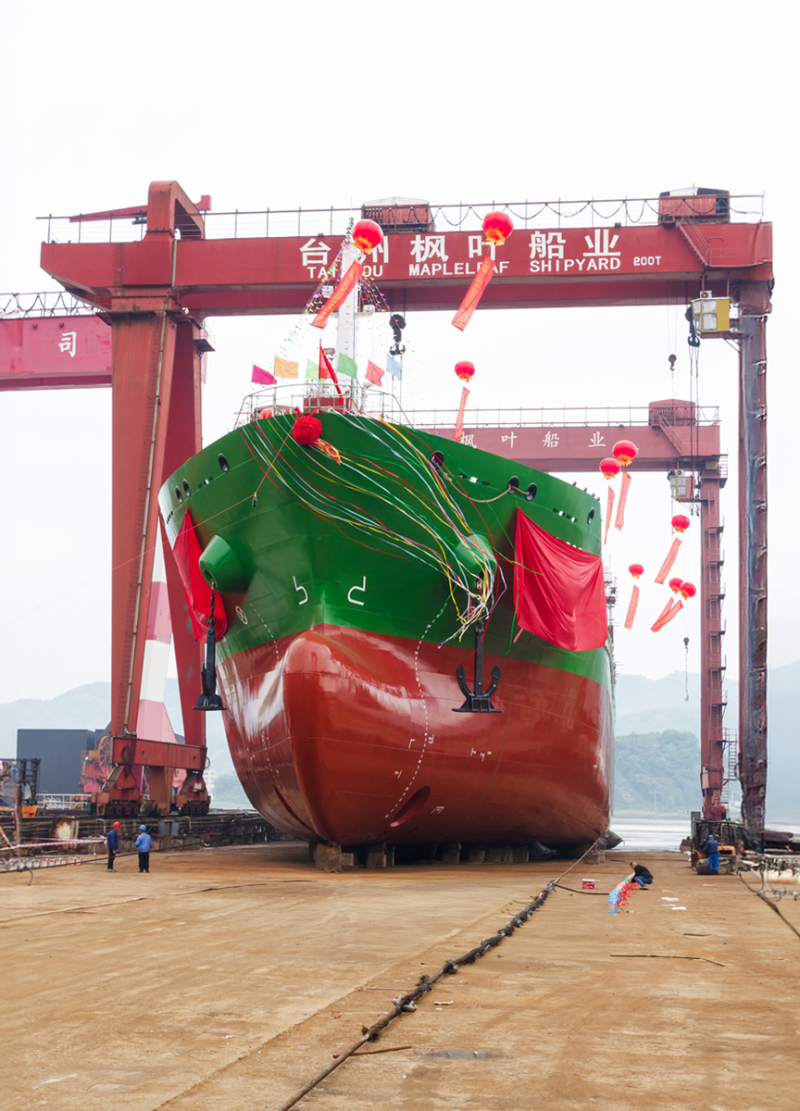
Ma il passaggio industrialmente più importante è quello dalla singola nave alla flotta. Anna Cosulich è entrata in servizio, Lucia Cosulich è stata varata, Carlotta Cosulich è entrata nella fase di costruzione e Natalia Cosulich completa il programma delle quattro nuove bunker tanker IMO II methanol-ready. Una scelta che punta a posizionare il Gruppo sulla progressiva trasformazione del mercato dei combustibili marini senza legare gli asset a un’unica soluzione energetica.
Il 2025 è stato anche un anno di M&A e razionalizzazione societaria. Il Gruppo ha acquisito attraverso GeneSYS Informatica il 51% di Navimeteo, entrando più direttamente nella meteorologia applicata e nella maritime intelligence; ha investito nel 50% di Trans Europe Express a Belfast, rafforzando il freight forwarding nel Nord Europa; ha costituito Fratelli Cosulich South Korea e ha ulteriormente consolidato la propria piattaforma logistica e marittima. Parallelamente sono proseguite fusioni e integrazioni interne, compreso il trasferimento delle attività di Manning nella struttura Shipmanagement.
Il filo conduttore è quello che Cosulich ha chiamato “Standing Over Waves”: non inseguire ogni movimento del mercato, ma costruire una struttura capace di assorbirne la volatilità.
E il primo banco di prova arriva già dal 2026. Nel report il Gruppo segnala che, a seguito della guerra in Iran, nel primo semestre Marine Fuel ha registrato un significativo incremento del margine per tonnellata, dal quale la società prevede un impatto positivo sui risultati dell’intero esercizio 2026.
È forse qui che il bilancio 2025 acquista la sua lettura più interessante. Cosulich ha sacrificato una parte della crescita nominale, mantenuto sostanzialmente intatti EBITDA e utile e contemporaneamente aumentato investimenti e leva finanziaria. Il 2026 dovrà dimostrare se quel debito aggiuntivo e gli asset messi in acqua, nei magazzini e nelle nuove partecipazioni saranno capaci di trasformarsi nella redditività futura evocata dal CFO








Resta aggiornato su tutte le notizie dal mondo del trasporto e della logistica


