
“Fatti e Potere”: la frammentazione dei sistemi di pagamento globali: SWIFT, CIPS e le valute digitali sovrane

“Fatti e Potere”: la frammentazione dei sistemi di pagamento globali: SWIFT, CIPS e le valute digitali sovrane
LIVORNO – Nei primi mesi del 2025 si è consolidata una dinamica che, pur sfuggendo ai radar dell’opinione pubblica, sta ridefinendo in profondità le strutture operative della finanza mondiale: la frammentazione dei sistemi di pagamento internazionali.
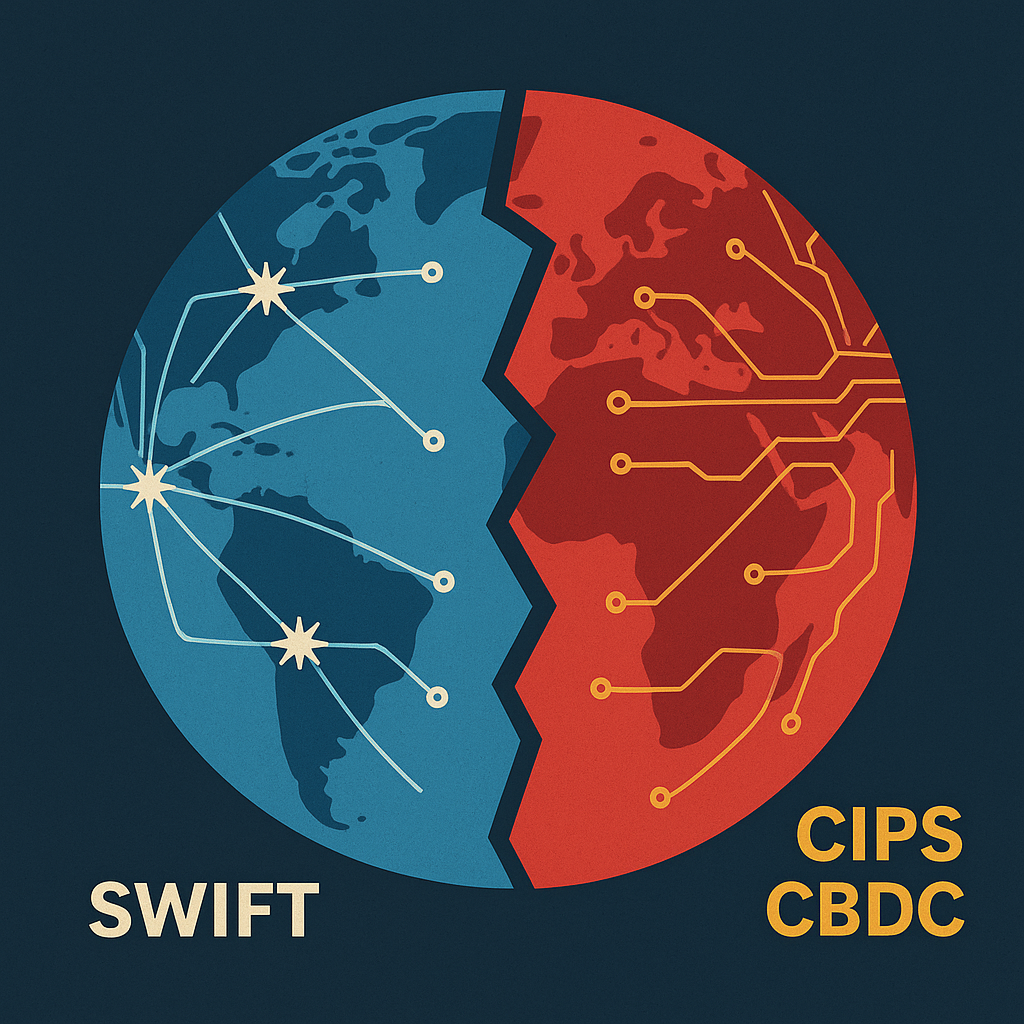
Quello che per decenni è stato un ecosistema dominato da un’infrastruttura centrale — lo SWIFT (Society for Worldwide Interbank Financial Telecommunication) e, per estensione, dal dollaro statunitense come valuta di regolamento — sta lasciando spazio a una configurazione multipolare, tecnicamente differenziata e politicamente orientata.
La trasformazione è stata analizzata in modo sistematico dal paper accademico “Geopolitical Tensions and Financial Networks” (Antonis Ballis, Aston Business School, maggio 2025), che offre una base teorica e quantitativa per comprendere i meccanismi della transizione. Secondo Ballis, la crescente “weaponization of finance”, ossia l’uso strategico delle infrastrutture finanziarie come strumenti di pressione geopolitica, spinge sempre più paesi a diversificare o creare reti autonome per ridurre la dipendenza dai nodi controllati da Washington e Bruxelles.
Le sanzioni contro Russia e Iran, l’esclusione di istituzioni da SWIFT e il controllo extraterritoriale esercitato dagli Stati Uniti attraverso il dollaro hanno funzionato da acceleratore. A partire dal 2023, ma con una netta accelerazione nel biennio 2024–2025, economie emergenti e potenze regionali hanno iniziato a costruire o rafforzare sistemi di pagamento alternativi, ridefinendo le mappe delle interconnessioni finanziarie globali.
Tecnicamente, la frammentazione si manifesta su tre assi principali:
Circuiti alternativi a SWIFT.
Il più rilevante è il CIPS (Cross-Border Interbank Payment System), sviluppato dalla Cina. Nato nel 2015 come piattaforma marginale per regolare transazioni in yuan, CIPS ha progressivamente esteso la propria rete di partecipanti e, dal 2024, ha iniziato a offrire servizi di clearing e messaging indipendenti dallo standard SWIFT. Questo significa che le banche partecipanti possono regolare operazioni transfrontaliere in yuan senza passare per le infrastrutture occidentali, riducendo la vulnerabilità a blocchi o sanzioni. Russia, Paesi ASEAN, Iran e diversi stati africani hanno firmato accordi bilaterali per l’interconnessione con CIPS, configurando un blocco funzionale alternativo.
Valute digitali sovrane e sistemi regionali.
Parallelamente si assiste alla proliferazione di CBDC (Central Bank Digital Currencies) sviluppate per operare in ambiente cross-border. Cina, Emirati Arabi Uniti, Thailandia e Hong Kong hanno sperimentato il progetto “mBridge” per regolare pagamenti internazionali in valute digitali statali, con tempi di regolamento in secondi e senza intermediazione SWIFT. Altri progetti simili sono in corso tra paesi africani, sudamericani e mediorientali, spesso con l’obiettivo esplicito di bypassare i sistemi di compensazione dominati dal dollaro.
Accordi bilaterali e regionalizzazione finanziaria.
Sempre più frequenti sono gli accordi di regolamento bilaterale in valute locali, in particolare tra Cina e partner strategici. L’India ha firmato intese con Russia e alcuni paesi africani per regolare parte del commercio in rupie. L’Arabia Saudita ha sperimentato emissioni obbligazionarie denominate in yuan per finanziamenti commerciali. Questi accordi, sebbene inizialmente marginali, stanno creando reti finanziarie parallele in grado di sostenere volumi crescenti di transazioni al di fuori dell’orbita dollaro-SWIFT.
Secondo Ballis, questa tendenza è auto-rinforzante: più paesi aderiscono a circuiti alternativi, più aumenta l’incentivo per altri attori a unirsi per non restare isolati. È un effetto rete simile a quello che rese SWIFT egemone negli anni Ottanta e Novanta, ma questa volta guidato da logiche geopolitiche opposte.
Le principali istituzioni finanziarie internazionali hanno iniziato a valutare con attenzione le implicazioni strategiche della frammentazione. Il Fondo Monetario Internazionale, per voce del responsabile dei mercati monetari Tobias Adrian, ha sottolineato che “la frammentazione dei sistemi di pagamento internazionali aumenta i costi di transazione, frammenta la liquidità e riduce l’efficacia della politica monetaria globale”. L’assenza di standard condivisi e di piattaforme interoperabili rischia di creare “isole finanziarie” con regole divergenti, complicando la gestione dei flussi globali.
La Banca dei Regolamenti Internazionali ha quantificato il rischio in termini di frammentazione della liquidità e aumento dei costi cross-border: un sistema multipolare non coordinato potrebbe determinare incrementi del 10–15% sui costi medi delle transazioni internazionali, con ricadute dirette su commercio e investimenti.
Il World Economic Forum nel suo rapporto “Navigating Global Financial System Fragmentation” (2025) ha definito la situazione “un bivio storico per l’architettura finanziaria globale”, invitando governi e operatori a predisporre meccanismi di interoperabilità multilaterale prima che i blocchi diventino strutturalmente incompatibili.
L’Unione Europea, attraverso la Banca Centrale Europea, ha espresso preoccupazione per la propria posizione strutturalmente dipendente. Philip Lane, capo economista della BCE, ha affermato pubblicamente che “la dipendenza europea da infrastrutture di pagamento statunitensi rappresenta una vulnerabilità strategica: in uno scenario di competizione sistemica, l’accesso a questi canali può diventare condizionato da decisioni politiche altrui”.
Anche la stampa economica internazionale ha colto la portata della trasformazione. The Economist, in un’inchiesta pubblicata nella primavera 2024, ha parlato di “incipiente balcanizzazione del sistema finanziario globale”, osservando che “mentre la globalizzazione fisica continua a funzionare, quella finanziaria inizia a frammentarsi lungo linee geopolitiche nette”.
Per l’Europa, e in particolare per l’Italia, la frammentazione dei sistemi di pagamento non è un fenomeno astratto ma una questione di sicurezza economica e logistica. L’UE è tuttora priva di un’infrastruttura sovrana realmente alternativa a SWIFT e ai circuiti statunitensi Visa–Mastercard. Il progetto European Payments Initiative e il digital euro sono ancora in fase embrionale e, anche nella migliore delle ipotesi, non saranno pienamente operativi prima della fine del decennio.
Nel frattempo, blocchi alternativi come quello sino-russo e reti regionali emergenti stanno consolidando le proprie infrastrutture. Se la frammentazione dovesse diventare strutturale, l’Europa rischia di trovarsi in una posizione di “dipendenza asimmetrica”, costretta a operare all’interno dei canali occidentali senza disporre di leve equivalenti.
Per l’Italia, la posta in gioco è elevata. Come nodo logistico e marittimo strategico nel Mediterraneo, con porti che movimentano flussi commerciali da e verso Asia, Africa e Medio Oriente, l’Italia sarà tra i primi Paesi europei a percepire gli effetti operativi di un sistema dei pagamenti frammentato.
Transazioni regolate in yuan o in CBDC extra-UE potrebbero comportare nuove procedure di compliance, standard antiriciclaggio diversi, tempi di compensazione non sincronizzati con quelli europei e un aumento significativo della complessità gestionale per banche, armatori e imprese logistiche.
La questione non è solo bancaria. Le catene di approvvigionamento marittimo dipendono da sistemi di pagamento affidabili e interoperabili: se i circuiti si moltiplicano senza regole comuni, i porti diventano luoghi di negoziazione tra regimi finanziari differenti, con impatti sui costi, sulla sicurezza delle operazioni e sulla competitività.
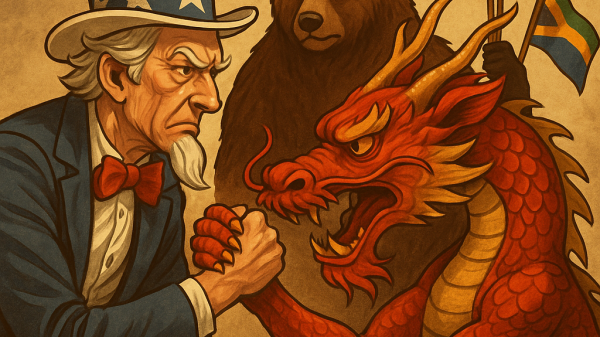
La frammentazione dei sistemi di pagamento globali non è un episodio contingente ma una trasformazione strutturale dell’ordine finanziario internazionale. Nata come risposta alle politiche sanzionatorie occidentali, si sta evolvendo in un vero e proprio pluralismo infrastrutturale, nel quale più blocchi finanziari convivono — e competono — secondo logiche geopolitiche.
Per l’Europa e per l’Italia, ciò significa ripensare la propria postura strategica: sviluppare capacità autonome, costruire interoperabilità multilaterale e presidiare i nodi critici della rete finanziaria globale.
Come nel mondo delle rotte marittime, anche in quello dei pagamenti chi controlla i corridoi e gli snodi detiene il potere effettivo. La sfida è già iniziata, e si gioca in silenzio, nei data center e nei protocolli di messaggistica bancaria, ben prima che nei palazzi della diplomazia.
 La visione del Messaggero Marittimo
La frammentazione dei sistemi di pagamento non è soltanto un tema per economisti e banchieri centrali: è un dossier strategico che tocca direttamente la posizione internazionale dell’Europa e, con essa, il ruolo geopolitico dell’Italia nel Mediterraneo e nelle reti globali della logistica.
Per troppo tempo l’Unione Europea ha trattato i sistemi finanziari di pagamento come un’infrastruttura “data per scontata”, delegando nei fatti ai partner transatlantici la governance dei protocolli, la proprietà delle piattaforme e la capacità di influenza politica derivante dal controllo dei nodi. Oggi questa impostazione mostra tutti i suoi limiti.
La costruzione di circuiti alternativi da parte di Cina, Russia e un numero crescente di economie emergenti non è soltanto una reazione difensiva alle sanzioni occidentali: è una strategia deliberata di redistribuzione del potere finanziario globale.
Se il commercio e la finanza iniziano a svilupparsi lungo direttrici non più centrate sull’asse Washington–Bruxelles, l’Europa rischia di trovarsi in posizione di periferia operativa, costretta ad adattarsi a standard e regole stabilite altrove. È il paradosso di un continente che, pur essendo tra i principali blocchi commerciali al mondo, non controlla le infrastrutture chiave dei pagamenti internazionali.
Per l’Italia questa vulnerabilità è amplificata dal suo ruolo geografico e logistico. I porti italiani, collocati lungo i corridoi euro-mediterranei, sono porte d’ingresso materiali per i flussi provenienti dall’Asia, dall’Africa e dal Medio Oriente. Ma questi flussi non viaggiano solo su navi: viaggiano anche su reti finanziarie.
Se le infrastrutture di pagamento globali si moltiplicano e si differenziano politicamente, i porti diventano spazi dove si incontrano — e potenzialmente si scontrano — regimi normativi differenti. Un’operazione regolata attraverso CIPS, una transazione bilaterale in rupie o una settlement in CBDC regionale potrebbero avere tempi, standard di compliance e regole antiriciclaggio diversi rispetto a quelli UE.
Questo significa nuove procedure, nuove interfacce tecnologiche e un aumento sostanziale della complessità operativa per banche, spedizionieri, terminalisti e autorità portuali.
Non affrontare questa transizione significherebbe subirla passivamente, con costi crescenti e perdita di competitività.
Affrontarla, invece, richiede una strategia multilivello: a livello europeo, occorre accelerare sulla costruzione di un’infrastruttura di pagamento autonoma, credibile e interoperabile con i nuovi blocchi. A livello nazionale, è necessario che i porti e le catene logistiche italiane sviluppino capacità tecniche e normative per operare in un ambiente finanziario frammentato, preservando al tempo stesso la sicurezza e la trasparenza delle transazioni.
Questa è, in ultima analisi, una questione di sovranità operativa, non di mera tecnica bancaria.
La storia insegna che chi controlla i corridoi finanziari esercita potere economico e politico. Se l’Europa e l’Italia resteranno ancorate esclusivamente a infrastrutture esterne, senza dotarsi di strumenti propri, rischiano di vedere ridotta la loro capacità di scelta e la loro centralità strategica.
La frammentazione dei sistemi di pagamento non è un futuro possibile: è una realtà in atto. Le scelte da compiere non riguardano più se adattarsi, ma come e con quali priorità farlo. L’Italia ha tutte le condizioni per diventare un nodo intelligente di connessione tra blocchi finanziari — un hub non solo logistico ma anche monetario — ma ciò richiede visione politica, coordinamento istituzionale e capacità di anticipare le trasformazioni globali, non inseguirle.



Resta aggiornato su tutte le notizie dal mondo del trasporto e della logistica