
Eni e IP frenano i prezzi mentre il Governo convoca le raffinerie. Dietro il caro-pompa emerge il nodo della capacità industriale italiana

Eni e IP frenano i prezzi mentre il Governo convoca le raffinerie. Dietro il caro-pompa emerge il nodo della capacità industriale italiana
ROMA – Il tetto sul gasolio offre una risposta immediata agli automobilisti, ma non risolve il problema del mercato all’ingrosso, dell’autotrasporto e dei carburanti marittimi. Mentre arretra l’ipotesi di tassare gli extraprofitti e il Governo chiede alle raffinerie di produrre di più, la crisi mette a nudo una questione più profonda: quanta capacità conserva l’Italia per controllare la filiera che porta il carburante dalla petroliera al camion, alla nave e all’aereo.
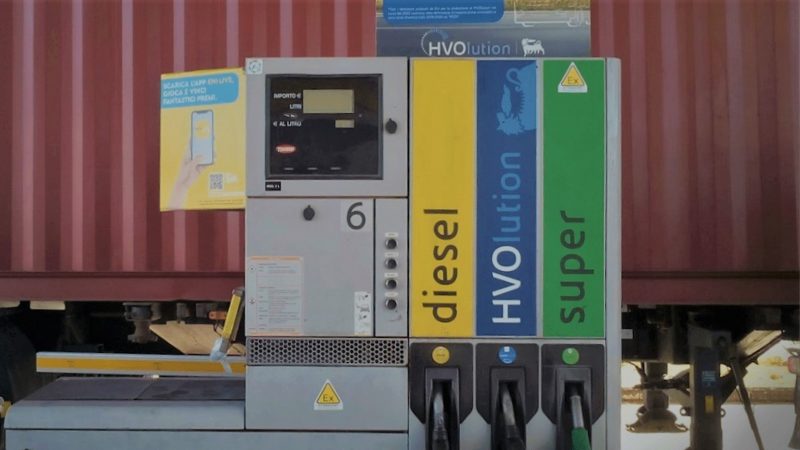
Il Governo sta cercando di controllare il prezzo del diesel senza controllare fino in fondo la catena che quel prezzo produce. Il tetto a 2,19 euro deciso da Eni e seguito da IP offre una risposta immediata agli automobilisti, ma appena si risale dalla pompa verso raffinerie, depositi, oleodotti e mercati all’ingrosso emerge una realtà meno rassicurante. I primi operatori capaci di comprimere il prezzo sono anche quelli che possiedono gli strumenti industriali per assorbirne l’effetto lungo la filiera: raffinazione, logistica, stoccaggio e distribuzione. Chi compra da quella filiera, invece, continua a confrontarsi con il prezzo del mercato. È questa differenza, molto più dei centesimi esposti sulla strada, che spiega la partita aperta sui carburanti.
Il problema, del resto, non riguarda più soltanto il petrolio; le tensioni geopolitiche hanno ridotto la disponibilità internazionale di alcuni prodotti raffinati, soprattutto dei distillati medi, mentre negli ultimi quindici anni in Europa sono state chiuse quasi trenta raffinerie.
Il diesel è così diventato uno dei punti più delicati di una catena che alimenta automobili, camion, agricoltura e industria e che, attraverso prodotti differenti ma legati alla stessa capacità industriale, deve soddisfare anche aviazione e navigazione. Il Governo lo ha riconosciuto convocando per l’8 ottobre al MIMIT i principali operatori della raffinazione italiana per verificare quanto sia possibile aumentare la produzione nazionale. Se bastasse intervenire sul prezzo alla pompa, quella riunione non sarebbe necessaria.
La convocazione arriva mentre si restringe lo spazio per continuare a utilizzare la fiscalità come argine all’aumento dei carburanti, lo Stato ha già impegnato miliardi per ridurre temporaneamente le accise e nella maggioranza si è contemporaneamente aperta la discussione sulla possibilità di recuperare risorse attraverso una tassazione degli extraprofitti energetici; Forza Italia si è opposta e ha indicato una strada diversa: coinvolgere direttamente le compagnie nel contenimento dei prezzi. Antonio Tajani ha rivendicato pubblicamente questa impostazione, collegando la scelta di Eni e successivamente di IP alla possibilità di ottenere un contributo volontario dalle imprese senza ricorrere a un nuovo prelievo.
Non esiste, sulla base degli elementi pubblicamente disponibili, la prova di uno scambio nel quale la rinuncia alla tassa sia stata formalmente barattata con il contenimento dei prezzi. Sostenerlo significherebbe andare oltre i fatti.
La sequenza politica permette però di affermare qualcosa di altrettanto rilevante: una parte della maggioranza considera esplicitamente il contributo volontario delle grandi compagnie l’alternativa alla tassazione degli extraprofitti.
La differenza non è formale: Nel primo caso è lo Stato a determinare il prelievo e a decidere come utilizzare le risorse; nel secondo sono le imprese a stabilire quanto contribuire, dove intervenire e per quanto tempo.
Per capire perché Eni e IP possano intervenire bisogna guardare cosa esiste dietro le rispettive reti commerciali. Eni controlla una filiera che comprende approvvigionamento, raffinazione, trading, logistica, stoccaggio e distribuzione. In Italia dispone di una rete integrata di oleodotti, depositi e impianti di raffinazione. Sannazzaro, uno dei complessi più avanzati, possiede due unità di hydrocracking dedicate alla conversione dei distillati medi; Taranto produce gasoli, benzine, jet fuel, nafte, GPL, oli combustibili e bitumi ed è collegata direttamente ai giacimenti della Val d’Agri e di Tempa Rossa; Milazzo, partecipata insieme a Kuwait Petroleum Italia, dispone anch’essa di capacità di conversione sui distillati.
Questa struttura conta molto più del numero delle stazioni di servizio, infatti Eni non interviene soltanto sull’ultimo margine della catena, ma opera contemporaneamente in diversi passaggi della formazione del valore del prodotto.
La stessa crisi che aumenta il costo sostenuto dal consumatore sta rendendo più remunerativa la raffinazione dei distillati medi, i numeri ci dicono che nei primi sei mesi del 2026 il margine standard di raffinazione Eni è risultato nettamente superiore a quello dell’anno precedente e la società ha ricondotto il miglioramento soprattutto alla scarsità di prodotto provocata dalle interruzioni dei flussi dal Medio Oriente, dalle fermate degli impianti e dalla riduzione della capacità di raffinazione nel bacino atlantico.
Questo non significa che Eni recuperi in raffineria ogni centesimo sacrificato alla pompa, Significa però che un gruppo integrato può assorbire una compressione temporanea del margine in un segmento mentre beneficia di condizioni favorevoli in un altro. Il distributore indipendente, che acquista carburante sul mercato e vive principalmente del margine commerciale sulla rivendita, non dispone della stessa possibilità.
Il caso IP rende il meccanismo ancora più evidente: la società, controllata da SOCAR, compagnia petrolifera statale dell’Azerbaigian, dispone di capacità di raffinazione attraverso Falconara Marittima e Trecate, oltre alle lavorazioni effettuate presso Alma Petroli di Ravenna, ma la sua presenza non si ferma alla raffineria: comprende stoccaggi, terminali, oleodotti, distribuzione e una delle maggiori reti di vendita italiane. Il gruppo è contemporaneamente presente nel carburante stradale, nel jet fuel e nel bunkeraggio marittimo; rifornisce una parte importante del mercato aeroportuale, produce SAF a Trecate e opera anche nei nuovi combustibili destinati alla navigazione.
La stessa impresa che può decidere di calmierare il diesel venduto all’automobilista è quindi presente nella raffinazione, nello stoccaggio, nella logistica e nella vendita finale. È precisamente questa integrazione a spiegare perché Eni e IP possano muoversi sul prezzo con una libertà che altri operatori non possiedono.
Il Governo sta affidando una parte della politica di contenimento dei prezzi proprio ai soggetti che occupano più passaggi della catena petrolifera, non c’è nulla di anomalo nel fatto che lo facciano e per il consumatore il beneficio è concreto, ma la misura non è neutrale rispetto al mercato.
Se il prezzo all’ingrosso rimane elevato mentre un grande gruppo comprime volontariamente il prezzo della propria rete, l’operatore indipendente continua ad acquistare il prodotto alle condizioni correnti e deve poi competere con chi controlla una parte molto più ampia della filiera. La differenza non scompare: cambia semplicemente il soggetto che deve sostenerla.
È questo il senso della richiesta avanzata da Assopetroli affinché la calmierazione venga estesa anche alle vendite all’ingrosso. Il problema non è stabilire se il tetto sia utile al consumatore: lo è, il problema è capire chi paga economicamente quello sconto e quanto a lungo possa sostenerlo senza alterare gli equilibri della distribuzione. Il vero confine passa tra chi controlla la filiera e chi compra da essa.
L’incontro dell’8 ottobre dovrà affrontare una questione ancora più concreta, il sistema italiano di raffinazione lavora mediamente intorno al 77% della capacità. Il numero, isolato dal resto, può suggerire che esista quasi un quarto dell’apparato industriale pronto a essere utilizzato per produrre altro carburante; non è così, perché somma impianti profondamente differenti e soprattutto confonde la capacità di lavorare greggio con la capacità di produrre il derivato che in questo momento serve.
Sarroch, in Sardegna, può lavorare circa 15 milioni di tonnellate l’anno ed è una delle raffinerie più complesse del Mediterraneo. Augusta, controllata dalla Sonatrach algerina, produce mediamente circa 2,9 milioni di tonnellate di gasolio all’anno oltre a benzine, lubrificanti e bitumi. Sannazzaro dispone di una forte capacità di conversione orientata anche ai distillati medi; Taranto produce un paniere molto ampio di carburanti. Alma Petroli di Ravenna, invece, è strutturalmente orientata soprattutto alla produzione di bitumi. Sommare queste capacità e applicare a tutte la stessa percentuale non dice quante tonnellate di diesel aggiuntivo possano realmente essere prodotte.
Una raffineria non è un serbatoio dal quale scegliere quale carburante prelevare, la resa dipende dalla qualità del greggio, dalla configurazione dell’impianto, dalle unità di conversione disponibili, dalle manutenzioni e dalle condizioni economiche. Un impianto complesso dotato di hydrocracker può modificare entro determinati limiti la produzione di distillati; una raffineria con un’altra configurazione non dispone della stessa flessibilità. Nei primi sei mesi del 2026, per esempio, le lavorazioni delle raffinerie Eni in Italia sono diminuite anche per gli interventi programmati a Sannazzaro e Milazzo.
Il 23% teoricamente inutilizzato non è dunque una riserva nazionale di diesel, prima dell’8 ottobre il Governo dovrebbe sapere quanta capacità di conversione sia realmente disponibile, in quali impianti, con quali greggi e in quali tempi. Altrimenti il rischio è chiedere all’industria una quantità che esiste nella statistica della capacità installata ma non necessariamente negli impianti.
La domanda da rivolgere ai raffinatori è quindi molto più precisa: quante tonnellate aggiuntive di diesel possono essere prodotte, da quali raffinerie, entro quanto tempo e modificando quali altre produzioni?
Il tetto alla pompa mostra un altro limite quando si passa dall’automobilista all’autotrasporto, infatti una parte rilevante del carburante professionale non viene acquistata alle stesse condizioni del consumatore: le flotte possono utilizzare depositi interni, forniture extra-rete, contratti commerciali e carte carburante. Il prezzo applicato alla stazione di servizio non si trasferisce automaticamente a questi canali ed è proprio per questo che il Governo ha costruito per l’autotrasporto un sistema differente di protezione, basato su crediti d’imposta e ristori della maggiore spesa.
La differenza è sostanziale: L’automobilista vede immediatamente il prezzo ridotto sul display della pompa; l’impresa anticipa il costo, lo contabilizza e successivamente cerca di recuperarne una parte attraverso il sistema fiscale. Il prodotto può essere lo stesso, il mercato economico nel quale viene acquistato no.
Quando il costo del gasolio aumenta stabilmente per l’autotrasporto, inoltre, il problema non rimane nel bilancio dell’impresa, aumenta il costo necessario per spostare una tonnellata di merce e quella differenza attraversa produzione, magazzino e distribuzione fino ad arrivare ai prezzi finali. Un Governo può quindi riuscire a contenere il numero più visibile della crisi energetica e contemporaneamente lasciare che una parte dello stesso shock rientri nell’economia attraverso il trasporto delle merci, il prezzo alla pompa può scendere mentre il costo di portare un prodotto sullo scaffale continua a salire.
Il mare rende ancora più evidente il limite della risposta costruita sul prezzo stradale, una nave non acquista bunker a 2,19 euro dalla rete Enilive e una compagnia aerea non compra jet fuel alla stazione IP, sono mercati professionali con contratti, quotazioni e regimi fiscali differenti, ma dipendono da una base industriale comune: la capacità di trasformare il greggio nei prodotti richiesti.
Nel frattempo quella domanda sta cambiando: Nel bunkeraggio italiano il peso del gasolio è cresciuto fortemente nell’ultimo decennio e la stretta ambientale nel Mediterraneo ha accelerato il passaggio verso combustibili a minore contenuto di zolfo. Parallelamente l’aviazione assorbe quantità molto elevate di jet fuel, mentre l’autotrasporto continua a dipendere in larga parte dal diesel. Non significa che gasolio stradale, marine gasoil e jet fuel siano intercambiabili: hanno specifiche diverse e processi differenti. Significa però che insistono sulla stessa struttura di raffinazione, che deve distribuire rese e capacità di conversione tra prodotti diversi.
Il caso IP lo mostra con particolare chiarezza. Trecate produce carburanti stradali e SAF; il sistema logistico del gruppo alimenta il mercato del jet fuel; Falconara produce carburanti e serve anche il bunkeraggio; la rete vende benzina e diesel agli automobilisti. Mercati apparentemente separati convergono nella stessa infrastruttura industriale. Lo stesso avviene, con configurazioni differenti, negli altri grandi impianti italiani.
Per questo chiedere alle raffinerie di produrre genericamente di più non basta, se il Governo vuole più diesel destinato al mercato nazionale deve sapere come quella richiesta interagisca con jet fuel, bunker, benzine, esportazioni e programmi industriali degli impianti. Aumentare una produzione non significa automaticamente sottrarre la stessa quantità a un’altra, ma significa intervenire su un equilibrio produttivo che ha limiti fisici e commerciali.
Sul mare, intanto, il prezzo calmierato scompare completamente: Il bunker continua a incorporare le tensioni internazionali sui prodotti raffinati e lo stesso accade, attraverso meccanismi differenti, a una parte dell’autotrasporto extra-rete. Si crea così una situazione singolare: lo Stato può contenere il prezzo più visibile della crisi energetica senza neutralizzare il costo dell’energia necessaria a trasportare le merci. Quel costo viene assorbito dalle imprese finché è possibile e successivamente trasferito lungo la catena logistica.
La fragilità attuale non nasce dalla crisi di settembre, la crisi l’ha resa visibile. Le chiusure delle raffinerie in Europa degli ultimi anni è dipesa del fatto che in un mercato globale aperto, mantenere capacità industriale costosa e spesso poco redditizia appariva meno conveniente che acquistare all’estero una parte dei prodotti necessari. Era una scelta economicamente razionale finché greggio e derivati circolavano senza grandi ostacoli, le rotte erano sicure e i principali esportatori continuavano a rifornire il mercato.
Quella scelta ha però trasferito fuori dall’Europa una parte della sicurezza energetica, la guerra in Ucraina ha ridotto il ruolo dei prodotti russi, le tensioni mediorientali hanno reso più fragili altri flussi, le interruzioni negli impianti hanno ristretto l’offerta e perfino negli Stati Uniti è emersa la discussione sulla necessità di proteggere le proprie disponibilità di diesel.
Il mercato che doveva garantire sempre il prodotto più conveniente sta diventando un mercato nel quale gli Stati tornano a preoccuparsi innanzitutto di averne abbastanza.
È questa la distinzione che conta: avere petrolio disponibile non significa automaticamente avere diesel disponibile, il greggio deve raggiungere la raffineria adatta, essere lavorato nell’impianto giusto, trasformato nel prodotto richiesto e distribuito dove serve. Se uno di questi passaggi diventa insufficiente, il barile esiste ma il camion non parte.
L’Italia ha conservato una capacità di raffinazione importante rispetto ad altri Paesi europei, ma questo non equivale automaticamente all’autosufficienza. Conta la configurazione degli impianti, conta quali prodotti vengono ottenuti, conta quanto viene esportato e conta ciò che continuiamo a dover acquistare dall’estero. È questa fotografia, più del dato aggregato sulla capacità installata, che dovrebbe uscire dal confronto dell’8 ottobre.
La risposta italiana alla crisi sta prendendo forma attraverso tre strumenti differenti: lo Stato ha utilizzato la leva fiscale per ridurre temporaneamente il prezzo, ora cerca il contributo volontario delle grandi compagnie e contemporaneamente chiede ai raffinatori di aumentare la produzione. Sono interventi che possono attenuare l’emergenza, ma non risolvono lo stesso problema.
Il tetto di Eni e IP agisce sul prezzo finale e offre un beneficio concreto a milioni di automobilisti. La richiesta di Assopetroli dimostra però che, senza intervenire anche sul mercato all’ingrosso, una parte della distribuzione resta esposta. L’autotrasporto segue meccanismi differenti e viene sostenuto attraverso la fiscalità. Il bunker marittimo rimane legato alle quotazioni internazionali. Alla fine è la raffinazione a stabilire fisicamente quanto prodotto può essere messo sul mercato.
In mezzo rimane una scelta politica che merita di essere misurata per ciò che è, lo Stato sta affidando una parte del contenimento dei prezzi alla capacità finanziaria e industriale dei gruppi più integrati, gli stessi che possiedono raffinerie, depositi, infrastrutture logistiche e reti commerciali e possono quindi distribuire gli effetti della crisi lungo più passaggi della filiera.
Per il consumatore può funzionare, per il mercato nel suo complesso bisogna ancora capire quali conseguenze produrrà.
L’8 ottobre, dunque, non dovrebbe bastare una generica disponibilità dei raffinatori a “fare di più”. Il Governo dovrebbe uscire dal tavolo con una contabilità industriale della sicurezza energetica italiana: capacità effettivamente utilizzabile impianto per impianto, tonnellate aggiuntive di diesel producibili, tempi necessari, manutenzioni programmate, qualità di greggio richieste, conseguenze sulle altre produzioni, quantità destinate al mercato interno, esportazioni e volumi che continueremo comunque a dover importare. Senza questi numeri il 77% resta una media statistica e il tetto a 2,19 euro una misura sul prezzo finale, non una risposta sulla disponibilità del prodotto.
È anche su questi dati che andrebbe giudicata la politica industriale costruita negli ultimi anni. L’Europa ha ridotto capacità di raffinazione quando acquistare prodotti petroliferi sui mercati internazionali era più conveniente che mantenerla, l’Italia ha conservato un apparato importante, ma la crisi sta mostrando che possedere raffinerie non equivale automaticamente a disporre del prodotto necessario nel momento in cui serve. Nel frattempo il Governo riduce l’intervento fiscale, preferisce per ora il contributo volontario dei grandi operatori alla tassazione degli extraprofitti e chiede agli stessi operatori di aumentare la produzione.
Non è necessariamente una strategia sbagliata, è una strategia che deve essere misurata. Se Eni e IP riescono a contenere il prezzo perché controllano più passaggi della filiera, bisogna sapere cosa accade a chi quella filiera non la controlla. Se le raffinerie possono aumentare la produzione, bisogna sapere di quante tonnellate e a quali condizioni. Se l’Italia continua a dipendere dall’estero per coprire una parte del proprio fabbisogno di distillati, bisogna sapere quanto, da dove e con quale esposizione geopolitica.
Perché la questione, alla fine, non è dimostrare che il Governo possa tenere il diesel a 2,19 euro per trenta giorni. È sapere chi produce il carburante che serve all’Italia, chi ne controlla la logistica, chi può permettersi di deciderne temporaneamente il prezzo e quanto dipendiamo ancora dall’estero quando camion, navi e aerei ne hanno bisogno. Questa è la fotografia che manca. Ed è molto più importante del numero scritto sulla pompa.



Resta aggiornato su tutte le notizie dal mondo del trasporto e della logistica